
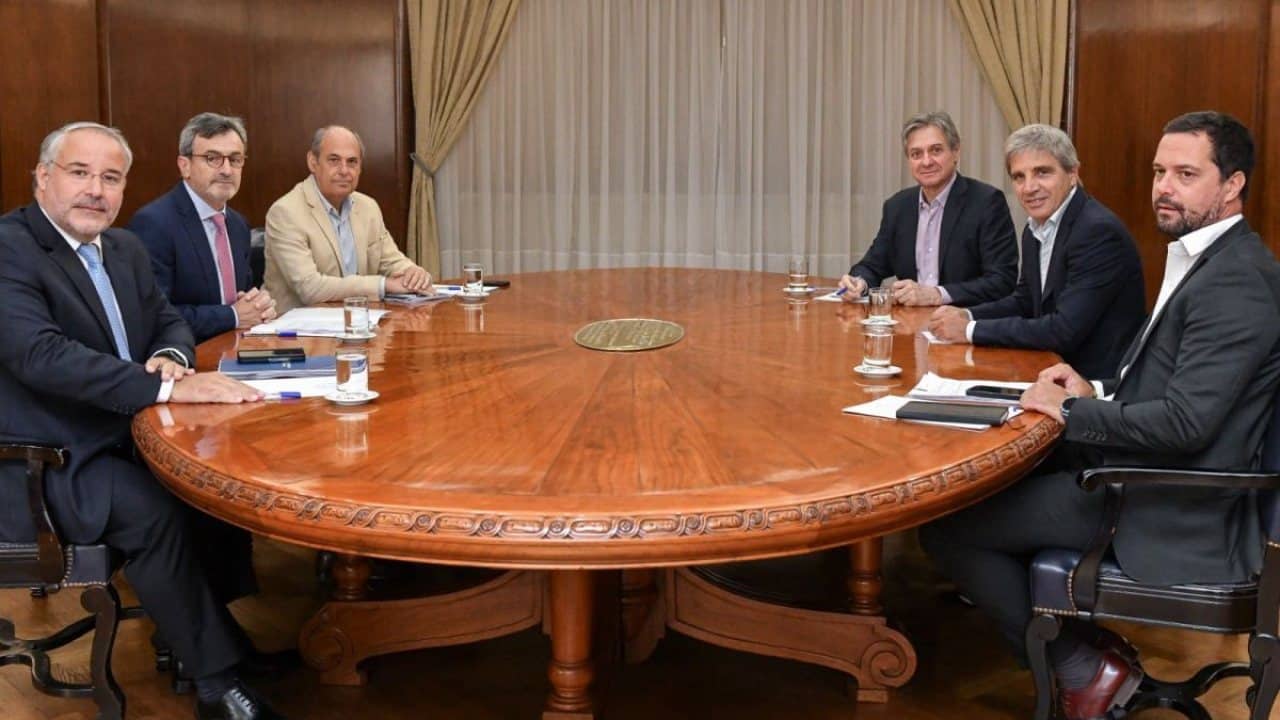
La Unión Industrial Argentina (UIA) formalizó ante el Gobierno nacional una propuesta fiscal industrial que busca reducir la presión tributaria sobre las empresas manufactureras, mejorar la competitividad de la producción local y generar condiciones favorables para la inversión y la creación de empleo formal. La iniciativa fue presentada al secretario de Hacienda, Carlos Guberman, y es impulsada por el presidente de la entidad, Martín Rappallini.
El planteo, denominado Pacto Fiscal Federal, contempla modificaciones en impuestos nacionales, provinciales y municipales, con especial atención a las pequenas y medianas empresas. La propuesta fue difundida públicamente durante la 32 Conferencia Industrial celebrada el 3 de noviembre, donde distintos representantes del sector advirtieron sobre las dificultades que enfrentan las empresas para competir con productos importados.
Un contexto industrial que exige respuestas urgentes
La propuesta fiscal industrial llega en un momento particularmente crítico para la actividad manufacturera argentina. El empleo industrial acumula 22 meses consecutivos de caída, con los sectores textil y metalmecánico entre los más afectados. Ambas actividades explicaron más de la mitad de la reducción de puestos de trabajo registrada desde agosto de 2023.
Frente a este escenario, la UIA impulsa un esquema tributario diferencial para las actividades industriales expuestas a la competencia internacional, con el objetivo de reducir los costos de producción y favorecer la recuperación del sector. La preocupación por la situación del empleo y la actividad también fue reflejada por distintas cámaras sectoriales: entre ellas, la Cámara Industrial Argentina de la Indumentaria declaró el estado de emergencia ante las dificultades que atraviesa ese segmento específico.
Pese a este panorama complejo, las exportaciones industriales alcanzaron un récord en septiembre de 2026 y las proyecciones para el año apuntan a un saldo comercial positivo de 30.000 millones de dólares. Además, la UIA destacó que los bienes manufacturados registraron incrementos de precios considerablemente inferiores a la inflación general: mientras el Índice de Precios al Consumidor acumuló una suba del 438% entre diciembre de 2023 y septiembre de 2026, el Índice de Precios Internos al por Mayor de Manufacturados avanzó un 156%.
Los seis cambios impositivos que plantea la UIA
Reduccion del Impuesto a las Ganancias societario
Uno de los ejes centrales de la propuesta fiscal industrial es reducir del 35% al 25% la alícuota máxima del Impuesto a las Ganancias para las sociedades. El argumento es acercar la carga tributaria argentina a los estándares internacionales y mejorar las condiciones para la inversión productiva a largo plazo.
Contribuciones patronales como credito fiscal del IVA
La UIA plantea permitir que el 95% de las contribuciones patronales pueda computarse como crédito fiscal del IVA, acompanado de mecanismos que faciliten la utilización de los saldos a favor acumulados por las empresas. Esta medida apunta directamente a aliviar el costo laboral formal y estimular la contratación de nuevos trabajadores en blanco.
Eliminacion del impuesto al cheque
Otro punto central es avanzar de manera gradual en la eliminación del Impuesto a los Créditos y Débitos Bancarios, conocido como impuesto al cheque. Como paso previo, la entidad propone ampliar su utilización como pago a cuenta del IVA y Ganancias, hasta alcanzar su eliminación definitiva en una etapa posterior.
Reduccion de Ingresos Brutos en las provincias
En el ámbito provincial, la UIA busca acordar una reducción progresiva de las alícuotas de Ingresos Brutos aplicadas a la actividad industrial, con el objetivo final de alcanzar su exención total. Como alternativa, propone establecer mecanismos de compensación con el IVA para garantizar que las provincias no vean afectada su recaudación de manera abrupta.
Criterios para las tasas municipales
Respecto de las tasas municipales, la propuesta plantea fijar criterios que garanticen que los montos cobrados guarden relación directa con los servicios efectivamente prestados y sean proporcionales a sus costos reales, evitando que se conviertan en instrumentos recaudatorios encubiertos.
Incentivos a la inversion y la estabilidad tributaria
Por último, el proyecto incorpora incentivos concretos para la inversión y el financiamiento: amortización acelerada de bienes de capital, implementación de una Cuenta Única Tributaria para facilitar la compensación de saldos fiscales entre distintos tributos y mecanismos orientados a garantizar mayor estabilidad tributaria en el tiempo.
Las PyMEs como primeras beneficiarias de la reforma
La implementación de esta propuesta fiscal industrial está pensada de manera gradual. En una primera etapa, los beneficios alcanzarían a las pequenas y medianas empresas de sectores especialmente afectados por la competencia externa, aquellas actividades con mayor intensidad de empleo y las que hayan sufrido un deterioro significativo en sus niveles de producción.
La intención es que los beneficios puedan extenderse posteriormente al conjunto de las empresas industriales, a medida que se alcancen acuerdos entre los distintos niveles de gobierno. Para la UIA, la coordinación entre Nación, provincias y municipios resulta fundamental: sin un trabajo conjunto, existe el riesgo de que las reducciones de impuestos nacionales sean compensadas con mayores cargas tributarias en otras jurisdicciones, neutralizando el efecto buscado.
El planteo se enmarca además en el contexto de las medidas de alivio fiscal anunciadas por el ministro de Economía, Luis Caputo, durante la Conferencia Industrial. Desde la central fabril valoraron esas iniciativas, aunque consideran necesario avanzar en una reforma tributaria más amplia y estructural que involucre a los tres niveles del Estado para que el impacto sea duradero y significativo sobre la competitividad de la industria argentina.
Enlace a la noticia: Ver fuente

