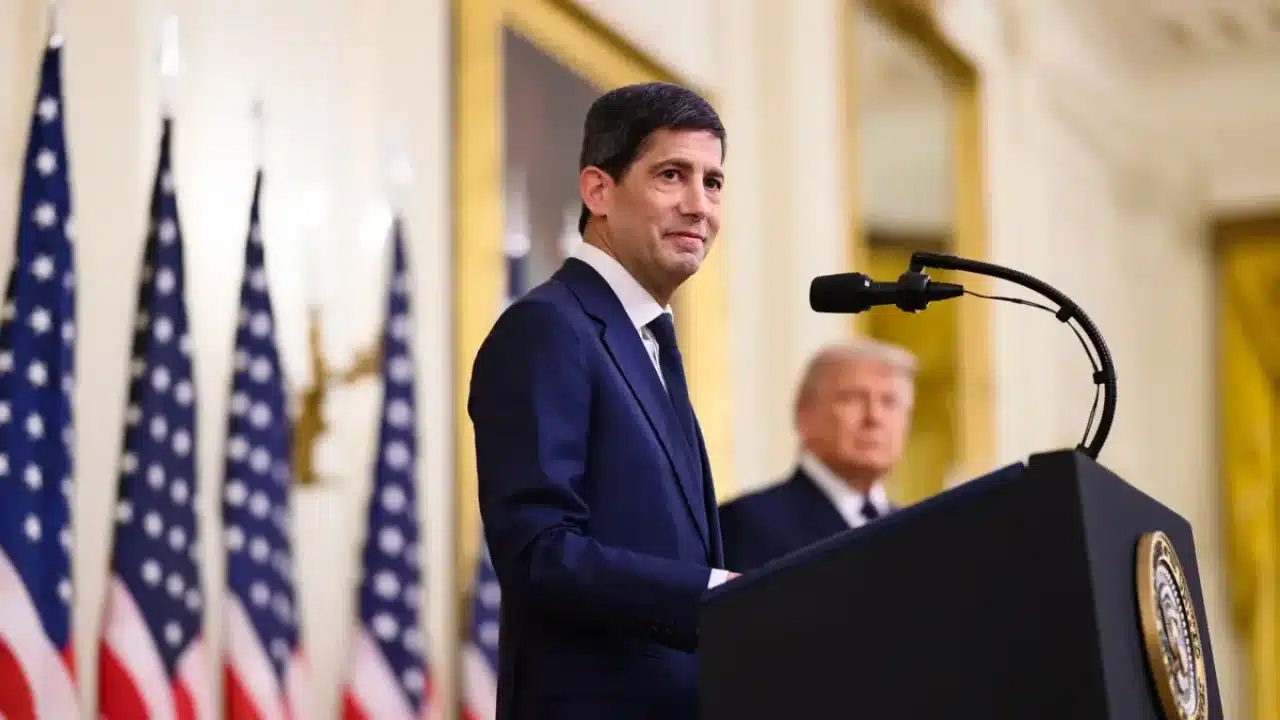
La economía estadounidense recalienta a ritmo sostenido, impulsada por la fiebre de la inteligencia artificial, los semiconductores y la expansión de los centros de datos. Sin embargo, lo que más temperatura acumula no es la actividad productiva sino las tasas largas de los bonos del Tesoro, que escalan sin pausa y ponen en jaque la estrategia de comunicación del nuevo titular de la Federal Reserve, Kevin Warsh.
Desde que asumió la presidencia del banco central, Warsh tomó una decisión que definió como sello de su gestión: cancelar la llamada forward guidance, es decir, la práctica de orientar al mercado sobre los pasos futuros de la política monetaria. Su razonamiento era simple aunque arriesgado: en boca cerrada no entran moscas. Que hablen los mercados, no la Fed. El problema es que los mercados hablaron, y hablaron muy fuerte.
El berrinche de los bonos y la caída de la estrategia del silencio
La tasa a diez años trepó 20 puntos base en apenas dos semanas, y las probabilidades de una suba de la tasa de referencia en la siguiente reunión del Comité de Mercado Abierto llegaron al 66 por ciento según el CME. Una semana después, la tasa larga sumó 11 puntos base adicionales. La curva de rendimientos siguió empinándose sin que ningún dato de inflación o empleo lograra frenarla.
El llamado tantrum de los bonos, ese episodio de volatilidad aguda que recuerda a crisis anteriores, expuso la vulnerabilidad del nuevo enfoque. Warsh había proclamado que los mercados debían prestarle atención a la pelota y no al árbitro. Cuatro meses después, el árbitro quedó atrapado en su propio fuera de juego.
El rescate: Williams y Jefferson salen al campo
Ante la imposibilidad de que Warsh retrocediera públicamente sin perder autoridad, la Federal Reserve recurrió a una vieja herramienta disfrazada de informalidad: los comentarios a título personal de funcionarios de alto rango. John Williams, presidente de la Fed de Nueva York, salió primero. No hay urgencia para mover la tasa de referencia nuevamente después del ajuste de septiembre, dijo. Simple, claro y efectivo.
El impacto fue inmediato. Las expectativas de mercado se reencauzaron. Las probabilidades de que el banco central se mantuviera sin cambios en la reunión del 27 y 28 treparon al 77 por ciento. La forward guidance había vuelto, aunque sin el membrete oficial de la institución. Como era habitual en el pasado reciente, lo que importó no fue solo el mensaje sino quién lo emitió.
Jefferson completa la operacion de rescate
Phillip Jefferson, vicepresidente de la Federal Reserve, reforzó los dichos de Williams poco después. Confirmó que el banco central puede tomarse su tiempo antes de la próxima decisión sobre tasas de interés. Una golondrina no hace el verano, pero dos son una señal creíble de deshielo, según el análisis de los operadores de mercado.
Jefferson fue más allá y marcó el criterio que guiará las decisiones futuras: “De cara al futuro, considero que cualquier ajuste en la política debería determinarse mediante un examen minucioso de las tendencias de los datos, la evolución de las perspectivas y el equilibrio de riesgos”. En otras palabras, la exasperación de los bonos no define el camino del banco central, aunque sí lo condiciona.
La presion politica de la Casa Blanca complica el escenario
El contexto no sería tan tenso si la presión llegara solo desde los mercados. El presidente Trump ha cuestionado públicamente la suba de tasas, afirmando que resulta más dañina para los Estados Unidos que la propia inflación. Incluso sugirió que una inflación elevada permitiría licuar la deuda pública con rapidez, un planteo que contradice abiertamente el mandato central del banco emisor.
Para Warsh, que busca mantener la independencia institucional sin entrar en conflicto frontal con la administración, la situación se torna cada vez más incómoda. La responsabilidad distintiva de la Fed es mantener la inflación bajo control, y cualquier señal de claudicación ante la presión política erosionaría la credibilidad que tomó décadas construir.
El dato de empleo y el alivio que llega por la data
En septiembre, los analistas esperaban la creación neta de 90.000 empleos. El resultado fue de apenas 29.000, con 46.000 en el sector privado. Las revisiones de julio y agosto también decepcionaron. Paradójicamente, es ese debilitamiento del mercado laboral lo que le otorga al banco central el margen de maniobra que la curva de bonos le estaba negando. La mala data de empleo pone en duda la necesidad de subir tasas de forma acelerada y refuerza el argumento de Williams y Jefferson: diciembre, no octubre, es el momento más probable para el próximo ajuste.
El ritmo que se anticipa desde entonces es trimestral, con una suba adicional en diciembre y una pausa que se extendería hasta marzo. El mercado, por ahora, lo acepta. Pero los bond vigilantes no duermen, y cada nuevo dato de actividad o inflación podría volver a encender la mecha.
Un banco central en busca de equilibrio
La historia de estas semanas es la de una institución atrapada entre su propio dogma y la realidad del mercado. Warsh quiso que la Fed dejara de ser el centro del tablero. Descubrió que, en un sistema financiero tan dependiente de la orientación del banco central, el silencio no es neutralidad sino vacío, y los mercados llenan los vacios con volatilidad.
Williams y Jefferson protagonizaron una operacion de rescate discreta pero efectiva, devolviendo algo de orden sin que Warsh tuviera que retractarse formalmente. La forward guidance regreso por la ventana cuando el portón principal estaba cerrado con llave. La pregunta que queda abierta es si esa tension entre el estilo del nuevo chairman y las necesidades del mercado se repetira cada vez que la curva de bonos decida impacientarse.
Enlace a la noticia: Ver fuente