
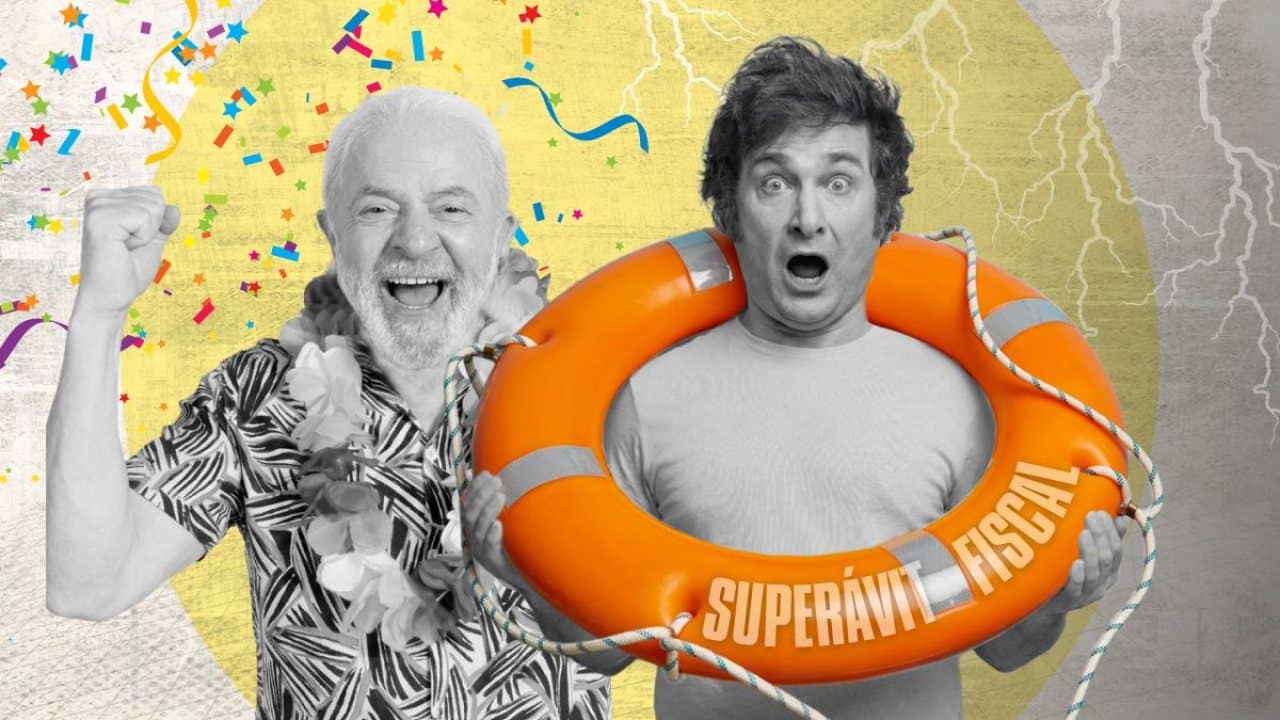
El resultado del balotaje en Brasil sacudió a los mercados financieros de toda la region con una intensidad que pocos habian anticipado. La victoria de Lula da Silva sobre el candidato liberal derrumbo las apuestas de miles de inversores que habian ingresado capital en la expectativa de una continuidad del rumbo economico previo. En ese contexto de volatilidad y recomposicion de carteras, la Argentina de Javier Milei aparecio en los radares internacionales con una particularidad que, paradojicamente, la diferencia del resto de los paises emergentes: la sostenida exhibicion de un superavit fiscal.
La sangria brasilena y el efecto derrame sobre la region
Cuando los activos brasilenios comenzaron a desplomarse en las primeras jornadas posteriores al resultado electoral, los operadores de Wall Street y las mesas de los principales bancos de inversion no tardaron en extender su analisis hacia los paises vecinos. La volatilidad fue tan pronunciada que la bolsa brasilena B3 debio ampliar los limites de negociacion para futuros de divisas, tasas de interes y acciones, algo que no ocurria desde la caida provocada por la pandemia de Covid-19 en 2020.
Los inversores internacionales, muchos de ellos con posiciones largas en activos latinoamericanos, comenzaron a reajustar sus portfolios con una mezcla de apuro y preocupacion. Las conversaciones en los grandes centros financieros del mundo se centraron, inevitablemente, en la herencia fiscal que recibe el gobierno de Lula: un cuadro considerado insostenible en el mediano plazo, segun la lectura predominante entre los operadores institucionales.
Argentina, el raro caso del pais con superavit fiscal en un mar de deficit
En ese escenario de desconfianza generalizada hacia los emergentes, Argentina aparecio descripta, con cierta ironia, como un caso casi anomalo. Segun trascendio en encuentros y conference calls entre bancos de inversion internacionales, no habia mesa de analisis que no ubicara al pais como una rareza por sostener un superavit fiscal en un contexto regional donde el deficit es la regla. Esa condicion, lejos de ser vista como algo trivial, fue identificada por varios operadores como la principal fortaleza del gobierno de Milei en este momento.
Desde el Palacio de Hacienda, funcionarios cercanos al equipo economico reafirmaron en charlas informales con ex colegas del mercado que la Casa Rosada no tiene ninguna intencion de ceder en ese frente. El superavit fiscal es, en palabras de uno de ellos, el juguete preferido al que el gobierno se aferra con conviccion, independientemente de las presiones que puedan surgir de otros sectores. La pregunta que nadie puede responder con certeza es hasta cuando esa postura alcanzara para sostener la confianza de los mercados.
Las dudas sobre el crecimiento y el horizonte electoral
Indicadores que desilusionan y proyecciones a la baja
El panorama no es sencillo de leer. Los datos de actividad economica siguen generando decepciones entre los analistas, y el mercado laboral no muestra senales auspiciosas. El ultimo informe del EMAE, lejos de confirmar el rebote que anticipaban algunos indicadores de alta frecuencia, ubico a la economia en un nivel cercano a la recesion tecnica. Eso obligo a varios estudios y consultoras a revisar a la baja sus proyecciones de crecimiento para 2026 y, en consecuencia, el arrastre esperado para 2027.
El problema se agrava cuando se incorpora la dimension politica. El consenso del mercado advierte que 2027 sera un ano gris, marcado por la puja electoral, lo que lleva a los inversores con mayor tolerancia al riesgo a exigir primas mas altas para mantener posiciones o extender la duration de sus carteras en activos argentinos.
El rol del Banco Central y la acumulacion de reservas
En paralelo, el Banco Central de la Republica Argentina sigue acumulando divisas. Las compras ya superan los 15.000 millones de dolares, aunque solo la mitad de esa cifra se traslado a las reservas netas. Sin embargo, segun la vision de al menos una consultora influyente, nadie parece premiar al BCRA por ese esfuerzo. Lo que esta verdaderamente en juego, segun ese diagnostico, es la credibilidad del programa economico en su conjunto, cuya suerte depende tanto de las compras de divisas como de cuan efectiva resulte la amenaza de la denominada bazuca cambiaria y financiera.
Un economista con experiencia en el sector publico y muy escuchado en circulos del mercado senalo en una reunion virtual que el problema no es la falta de pesos para comprar dolares, sino la capacidad de convertir esos pesos en divisas genuinas, algo que sigue dependiendo de las decisiones operativas del BCRA.
La mirada de Wall Street y las cautelas para 2027
Ejecutivos de uno de los principales bancos locales que recorrieron Nueva York en las ultimas semanas transmitieron un mensaje de cautela moderada. Si bien el escenario electoral todavia luce distante, el mercado internacional sigue con atencion la dinamica de la curva soberana, el programa financiero del gobierno y la capacidad de acumulacion de reservas. En el corto plazo, no se perciben catalizadores positivos de magnitud suficiente como para generar un nuevo impulso en los activos argentinos.
En ese contexto, algunos operadores locales con mayor apetito por el riesgo siguen viendo oportunidades en el carry trade, mientras que desde una boutique financiera de referencia se sugiere posicionarse en el BONTE 2030 por sobre el BONCAP mayo 2027, aprovechando la opcionalidad de rescate anticipado y la compresion de capital proyectada hacia adelante.
En definitiva, el superavit fiscal sigue siendo el principal argumento del gobierno de Milei frente a los mercados internacionales. Pero la historia economica argentina y regional ensena que ninguna fortaleza es infinita, y que la pregunta sobre hasta cuando alcanzara ese ancla sigue sin una respuesta definitiva.
Enlace a la noticia: Ver fuente

