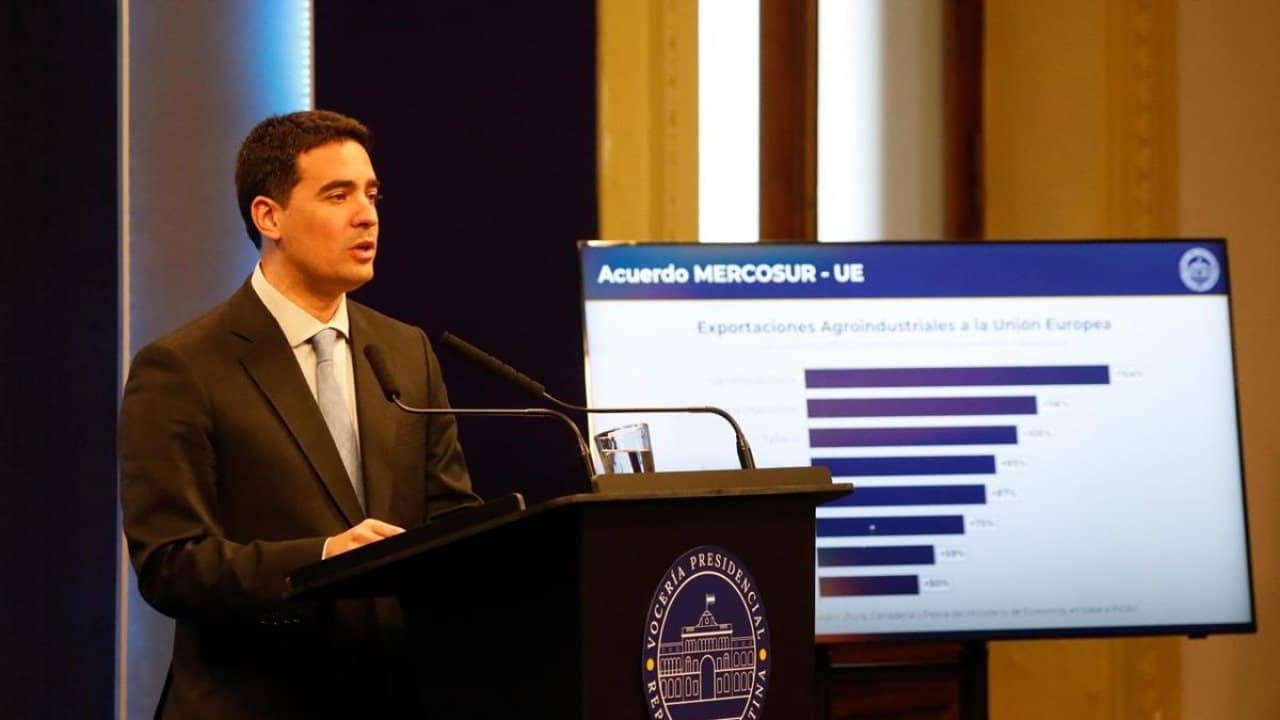
El Ejecutivo nacional salió a respaldar públicamente la estrategia financiera implementada por el Banco Central de la República Argentina (BCRA) en torno a sus tenencias de oro. En conferencia de prensa realizada el martes 13 de octubre de 2026, el vocero presidencial Adrián Ravier defendió las operaciones con oro del BCRA y refutó punto por punto las conclusiones del informe elaborado por la Auditoría General de la Nación (AGN), que había señalado pérdidas por 1.023 millones de dólares en las coberturas efectuadas durante 2025.
La postura oficial frente al informe de la AGN
Ravier fue categórico al presentar los números que, según el Gobierno, reflejan el resultado real de la posición en oro del Banco Central. Según explicó, si se considera la valorización total del activo, que trepó más del 60% en el período analizado, la ganancia neta asciende a aproximadamente 2.500 millones de dólares. El propio BCRA confirmó esa cifra al detallar que su posición en el metal, incluidas las coberturas, arrojó un resultado positivo de 2.505 millones de dólares.
La controversia se originó cuando la AGN publicó su análisis sobre los estados contables de la autoridad monetaria y registró pérdidas por más de 1.000 millones de dólares exclusivamente en las operaciones de cobertura, es decir, en los instrumentos financieros contratados para protegerse ante una eventual caída del precio del oro. Desde el BCRA respondieron que esa lectura parcial del informe distorsiona la realidad patrimonial, dado que omite la ganancia generada por la suba del metal en los mercados internacionales.
Acusaciones cruzadas entre el BCRA y la conduccion de la AGN
El Banco Central fue más allá en su respuesta y acusó a la conducción del organismo auditor de actuar con fines puramente políticos. El presidente de la AGN, Juan Manuel Olmos, sostuvo en cambio que el banco especuló y erró el cálculo al contratar las coberturas. Este cruce institucional añadió una dimensión política a un debate que, en términos técnicos, gira en torno a la forma correcta de contabilizar y evaluar una estrategia de cobertura financiera sobre reservas.
La analogia del seguro de auto: como explico Ravier la cobertura
Para acercar el concepto al público general, Ravier recurrió a una comparación con el seguro de un automóvil. Argumentó que contratar una póliza y no sufrir ningún accidente durante el año no significa que la decisión de asegurarse haya sido incorrecta o un desperdicio de dinero. El razonamiento aplicado al caso del oro es el mismo: al momento de implementar la cobertura, la suba posterior del metal no era previsible, y protegerse ante una caída significativa del precio era una decisión técnicamente razonable.
“Con el diario del lunes es fácil decir que el BCRA perdió dinero por la cobertura, pero la realidad es que no sabíamos un año atrás que el precio del oro iba a subir lo que subió, más del 60%”, afirmó el vocero. De acuerdo con su exposición, la ganancia generada por la revalorización del activo asciende a unos 3.500 millones de dólares, cifra que supera ampliamente el costo de las coberturas.
La politica de cobertura del cien por ciento de la posicion
El BCRA aclaró que su política consiste en cubrir el 100% de su posición en oro como mecanismo de protección de las reservas ante escenarios de caída pronunciada del precio internacional. Esta estrategia implica que, si el metal sube, la cobertura registra un resultado negativo, pero ese resultado queda más que compensado por la ganancia en el valor del activo subyacente. Las operaciones con oro del BCRA, vistas en su conjunto, no pueden evaluarse de manera aislada sin tener en cuenta la valorización del metal en los mercados globales.
El contexto patrimonial del Banco Central
Ravier aprovechó la conferencia para trazar una comparación entre la situación actual del BCRA y la que existía en diciembre de 2023. Según sostuvo, en aquel momento la entidad enfrentaba un desequilibrio patrimonial de enorme magnitud, mientras que hoy su balance se encuentra saneado. En ese marco, las operaciones con oro del BCRA se presentan como parte de una estrategia más amplia de fortalecimiento de las reservas internacionales.
El funcionario también remarcó que el Banco Central es autónomo y que, en principio, debería ser el propio organismo quien brinde las explicaciones pertinentes. Sin embargo, dado el nivel de repercusión pública que alcanzó el informe de la AGN, el Gobierno decidió intervenir directamente para ofrecer su lectura de los hechos.
La adjudicacion de AySA, otro tema de la conferencia
En el mismo encuentro con la prensa, el vocero presidencial informó que la adjudicacion de AySA todavia no se habia concretado. Las ofertas economicas de los dos consorcios precalificados fueron abiertas el 8 de octubre. Rowing presento una propuesta de 340,2 millones de dolares, mientras que Roggio Roas ofrecio 285 millones. El futuro operador debera cumplir un plan de inversiones para el periodo 2027-2031 equivalente a mas de 2.000 millones de dolares, con metas minimas de cobertura de agua potable y cloacas para 2031.
Conclusiones de una polemica que seguira abierta
El debate sobre las operaciones con oro del BCRA pone sobre la mesa una discusion tecnica de fondo: como se mide el exito o el fracaso de una cobertura financiera cuando el activo subyacente registra una suba historica. Mientras el Gobierno y el Banco Central insisten en analizar el resultado neto de la posicion completa, la AGN mantiene su lectura centrada en el costo especifico de los instrumentos de cobertura. La disputa, que ya derivo en al menos una denuncia penal, probablemente seguira generando debate en los proximos meses tanto en el ambito economico como en el politico.
Enlace a la noticia: Ver fuente