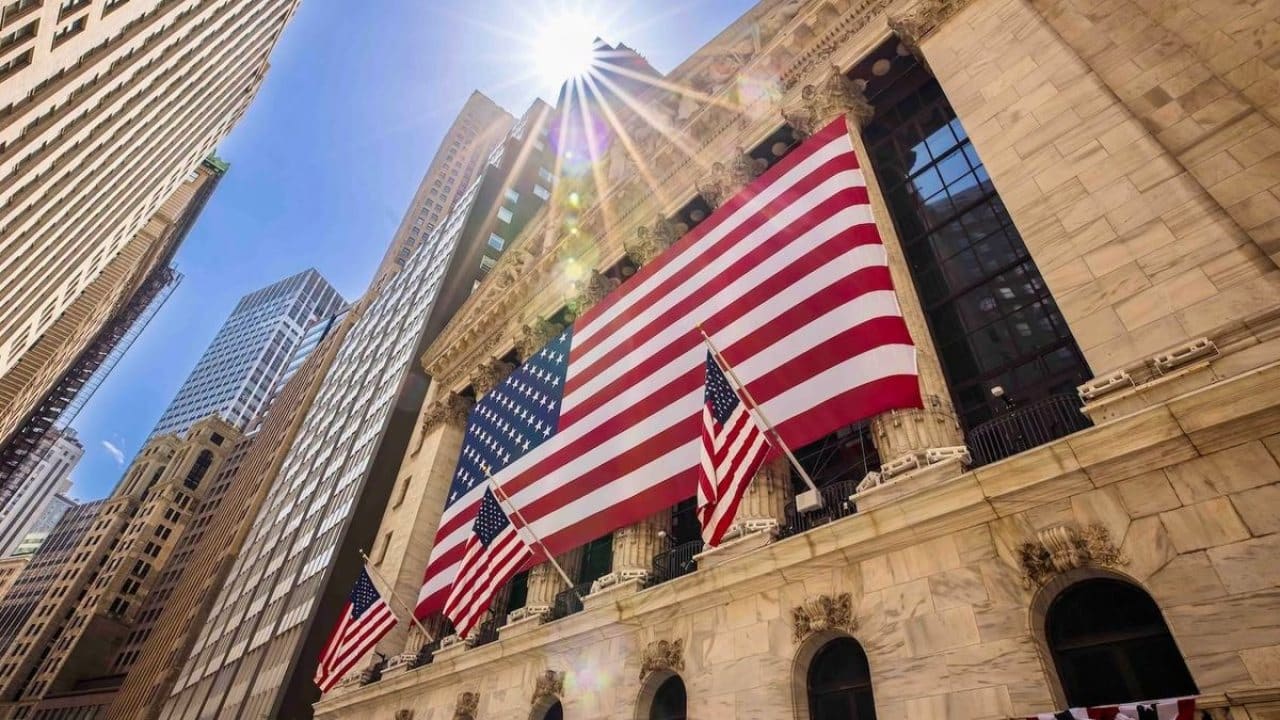
La bolsa estadounidense arranca la semana con un desempeño dispar y escaso volumen operativo. Wall Street cotiza de manera mixta este lunes, condicionado en parte por el feriado del Columbus Day, que mantiene paralizado el mercado de bonos en Estados Unidos. A pesar de este contexto de calma relativa, los inversores ya tienen la mirada puesta en una agenda cargada de datos fundamentales: los resultados del tercer trimestre de los grandes bancos y el informe de inflación de septiembre, que llegaran en los proximos dias.
Un mercado energetico bajo tension
Uno de los principales focos de atencion de la jornada no proviene del mercado accionario sino del sector energetico. El precio del petroleo, que habia reaccionado a la baja tras el anuncio del presidente Donald Trump sobre un acuerdo con Rusia para el suministro de 300.000 toneladas metricas de diesel, rapidamente revirtio la tendencia. El Brent ronda actualmente los u$s106 y el WTI los u$s93, registrando una suba de aproximadamente un 1%.
La razon del rebote es clara: las autoridades ucranianas senalaron que no fueron consultadas sobre el supuesto acuerdo y denunciaron que los ataques rusos contra la infraestructura energetica del pais han continuado sin interrupcion. Ademas, la tension en Medio Oriente suma presion adicional, ya que Trump no descarto sumarse a Arabia Saudita en acciones contra los hutíes, tras la ofensiva de este grupo sobre el principal aeropuerto de Riad. Los contactos diplomaticos entre Iran y Arabia Saudita ofrecen un margen de esperanza para la desescalada, aunque el mercado petrolero sigue respondiendo con sensibilidad a cada nuevo episodio.
La temporada de resultados pone en foco a los grandes bancos
Mientras Wall Street aguarda con atencion los proximos dias, el verdadero punto de inflexion de la semana llega con el inicio de la temporada de balances del tercer trimestre. Como suele ocurrir, seran las grandes entidades financieras las primeras en presentar sus cifras ante el mercado.
JP Morgan, Goldman Sachs y Citi abren el juego el martes
El martes sera el turno de JP Morgan, Goldman Sachs, Citi y Wells Fargo. El miercoles le seguiran Bank of America y Morgan Stanley. Fuera del sector financiero, Johnson and Johnson y UnitedHealth Group tambien revelaran sus resultados a lo largo de la semana.
Juan Jose Fernandez-Figares, director de Gestion de IIC en Link Securities, explico que los balances bancarios “ofrecen una primera referencia para evaluar la fortaleza de la economia estadounidense, la evolucion del credito y la capacidad de las empresas para sostener sus beneficios en un entorno marcado por la incertidumbre sobre los tipos de interes, la inflacion y las perspectivas de crecimiento”.
Que miraran los inversores en los reportes bancarios
Los analistas prestaran especial atencion a varios indicadores clave dentro de los reportes bancarios. Entre ellos se destacan los ingresos por intermediacion de bonos y acciones, el desempeno de la banca de inversion, el ritmo de crecimiento del credito, el costo de los depositos y la evolucion de la morosidad. En lineas generales, las previsiones apuntan a un crecimiento en los ingresos de las principales entidades, aunque con diferencias significativas segun cada caso en la evolucion de sus beneficios netos.
Segun datos de FactSet, el beneficio por accion agregado de las companias del S&P 500 podria registrar un crecimiento del 29,6% interanual en el tercer trimestre. De concretarse, seria el cuarto trimestre consecutivo en que el indice anota una expansion de ganancias superior al 25%, impulsado principalmente por la fuerte inversion en centros de datos orientados a la inteligencia artificial.
Las tecnologicas y el riesgo de las expectativas elevadas
Dentro del panorama general que enfrenta Wall Street esta semana, las grandes companias tecnologicas vuelven a ocupar un lugar central en el analisis de los especialistas. El sector tiene un peso decisivo en el crecimiento agregado de las ganancias corporativas del S&P 500, lo que implica que cualquier decepcion en los resultados o en las proyecciones podria tener consecuencias amplificadas sobre el conjunto del mercado.
Fernandez-Figares advirtio que “la temporada de balances podria respaldar las cotizaciones, pero tambien desencadenar correcciones en aquellas companias que no logren justificar sus exigentes valoraciones”. En este sentido, resultaran determinantes los pronósticos empresariales para el cuarto trimestre de 2026 y para el ejercicio 2027.
El IPC de septiembre: el dato macro que definira expectativas sobre la Fed
Mas alla de los resultados corporativos, el evento macroeconomico de mayor peso de la semana sera la publicacion del Indice de Precios al Consumidor de septiembre, prevista para el miercoles. El consenso del mercado proyecta que la inflacion general escale del 3,4% al 3,7% en terminos interanuales, mientras que la tasa subyacente podria ubicarse en 2,5% al cierre del tercer trimestre.
La energia y las presiones inflacionarias mas alla del combustible
Ipek Ozkardeskaya, analista senior de Swissquote, senalo que “es probable que la inflacion energetica siga siendo elevada, dado que los precios del petroleo y del gas fueron volatiles durante septiembre”. Sin embargo, la experta subrayó que lo verdaderamente relevante para las expectativas sobre la Reserva Federal sera determinar si las presiones inflacionarias se estan extendiendo mas alla del sector energetico y si los consumidores continuan gastando a pesar del encarecimiento del credito.
El jueves completaran el panorama semanal los datos de precios de produccion y las ventas minoristas, que aportaran informacion adicional sobre la salud del consumo interno y la dinamica de precios en distintos eslabones de la cadena economica. En definitiva, Wall Street transita una semana donde la confluencia de resultados corporativos y datos macro definira el tono del mercado para las proximas semanas.
Enlace a la noticia: Ver fuente