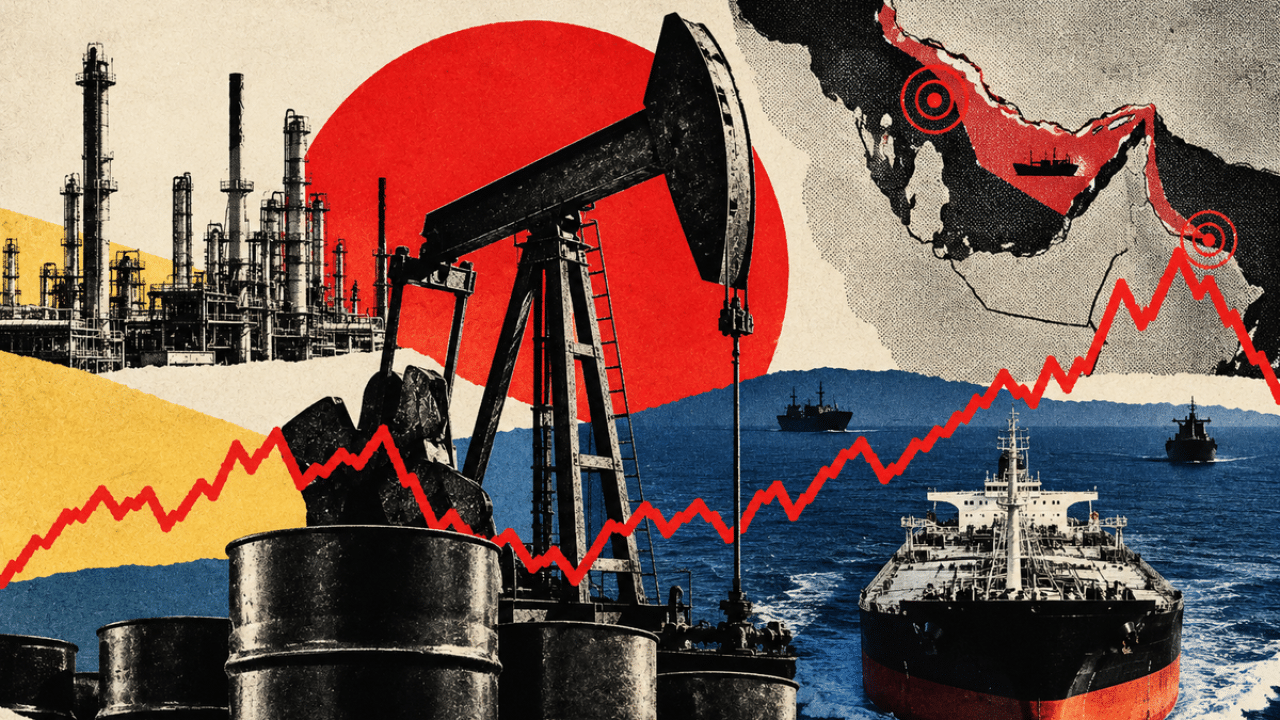
El conflicto en Medio Oriente transformó por completo el panorama energético global. Lo que en un principio parecía una intervención bélica acotada por parte de Estados Unidos e Israel en Irán derivó en uno de los episodios geopolíticos con mayor impacto sobre la economía mundial en los últimos años. El mercado del petróleo quedó atrapado en una dinámica de volatilidad extrema, con restricciones al abastecimiento, costos logísticos disparados y expectativas de inflación que se extienden a todas las economías del planeta.
Desde el inicio del conflicto, el precio del Brent escaló desde aproximadamente 72,5 dólares el barril hasta los actuales 104 dólares, lo que representa una suba del 44 por ciento. El WTI, por su parte, avanzó desde los 67 dólares hasta cerca de 91 dólares, con un incremento del 37 por ciento. En el camino, el mercado registró picos del Brent físico cercanos a los 138 dólares en abril y nuevos máximos en torno a los 131 dólares en septiembre, tras ataques al oleoducto Este-Oeste, una de las principales rutas alternativas al estrecho de Ormuz.
El estrecho de Ormuz y la nueva geografía del conflicto energético
El epicentro inicial de la crisis fue el estrecho de Ormuz, por donde transita cerca de una quinta parte del petróleo mundial. Las restricciones al tránsito marítimo interrumpieron exportaciones de varios países del Golfo Pérsico, obligaron a reducir la producción y generaron saltos abruptos en las cotizaciones internacionales. Las consecuencias se propagaron rápidamente hacia el precio de los combustibles, los costos del transporte global y las expectativas de crecimiento.
En los meses siguientes, la intensificación de los ataques de los hutíes en el mar Rojo y las amenazas sobre el estrecho de Bab el-Mandeb abrieron un nuevo frente de tensión. El ataque a la infraestructura petrolera saudita, incluido el reciente golpe al aeropuerto de Riad, y la interrupción del oleoducto Este-Oeste en septiembre, que transporta más de cinco millones de barriles diarios, elevaron aún más la presión sobre el mercado.
De la sobreoferta a la escasez: un giro radical en las perspectivas
Antes del estallido del conflicto, el mercado mundial del petróleo enfrentaba perspectivas de sobreoferta. El Brent rondaba los 70 dólares y los analistas anticipaban nuevas caídas ante una producción que crecía por encima del consumo. Ese escenario quedó completamente desplazado. Hoy, con el abastecimiento condicionado por la guerra, las principales economías del G7 acordaron acelerar la liberación de alrededor de 100 millones de barriles de reservas estratégicas, mientras la OPEP+ mantiene bajo revisión su política de producción.
Tres escenarios posibles para los próximos meses
Especialistas en geopolítica energética y mercados consultados por Ámbito identificaron tres posibles derroteros para el precio del petróleo en los próximos meses, en función de la evolución del conflicto y las variables de oferta y demanda.
Escenario 1: escalada sostenida
Si los ataques a la infraestructura energética del Golfo continúan y se profundizan las restricciones logísticas, el Brent podría sostener niveles superiores a los 100 dólares o incluso escalar nuevamente hacia los máximos previos. Nicolás Núñez, investigador del CIEN y experto en geopolítica y mercados, advirtió que el piso del crudo pasó de un rango de 60 a 65 dólares a uno de 85 a 90 dólares desde agosto, ante costos logísticos que, según su análisis, seguirían elevados hasta 2027. En este contexto, señaló que el mercado ya no reacciona ante declaraciones diplomáticas, sino ante señales concretas y difíciles de revertir, como mayores fletes, primas de seguro record y barriles efectivamente transportados.
Escenario 2: tregua parcial con normalización gradual
Un acuerdo diplomático parcial podría aliviar la presión sobre los precios, aunque no garantizaría una normalización inmediata del abastecimiento. Durante la tregua anterior, el Brent llegó a caer hasta los 68,5 dólares en pocas ruedas. Sin embargo, Ignacio Baratta, crude oil trader de Quintana Energy, recordó que ese alivio fue efímero y que la reapertura del conflicto, combinada con la proximidad del invierno en el hemisferio norte, amplió los márgenes de refinación e intensificó los cuellos de botella en el mercado de combustibles refinados. Los daños en refinerías y las restricciones logísticas podrían demorar la recuperación de los precios de los combustibles incluso si se normaliza el tránsito marítimo.
Escenario 3: resolución del conflicto con corrección de precios
Una resolución más definitiva del conflicto abriría la posibilidad de una corrección significativa a la baja en el precio del crudo. Baratta advirtió sobre un desacople sin precedentes entre el crudo físico y el financiero, que podría estar reflejando expectativas de mercado en torno a una eventual resolución. En ese caso, los precios podrían ajustarse rápidamente hacia niveles más cercanos a los registrados antes del estallido de la guerra.
La brecha Brent-WTI y el impacto sobre los mercados financieros
Uno de los fenómenos más llamativos de este período fue la duplicación de la brecha entre el Brent y el WTI, que pasó del 8 al 12 por ciento. Según Núñez, la diferencia es esencialmente física: el Brent se forma en el mar y absorbe los fletes y las primas de seguro record, mientras que el WTI se forma en tierra y está respaldado por una producción estadounidense en niveles históricos. Ambos precios permanecen vinculados por las exportaciones, pero la brecha funciona como un indicador en tiempo real del costo y el riesgo de mover barriles por mar.
El impacto del encarecimiento del petróleo se extiende mucho más allá de las cotizaciones energéticas. Los mercados de capitales registraron un aumento de la volatilidad, con presión sobre las expectativas de inflación global, revisión de las proyecciones de crecimiento y reconfiguración de los flujos de inversión hacia sectores vinculados a la energía y la defensa. La escasez de combustibles refinados y la reducción de inventarios dejan al mercado con menos margen para absorber nuevas interrupciones, lo que amplifica el riesgo de nuevos episodios de volatilidad en caso de que el conflicto se intensifique.
Las variables clave a monitorear
De cara a los próximos meses, los analistas identifican un conjunto de variables determinantes para la evolución del precio del petróleo: la situación operativa de instalaciones clave como Ras Tanura, los avances o retrocesos en las negociaciones diplomáticas, la evolución de la demanda invernal en el hemisferio norte, la política de producción de la OPEP+ y el nivel de reservas estratégicas disponibles en las economías del G7. Cada uno de estos factores podría inclinar la balanza hacia cualquiera de los tres escenarios descritos, en un mercado que opera con márgenes de error mínimos y una sensibilidad geopolítica sin precedentes.
Enlace a la noticia: Ver fuente