
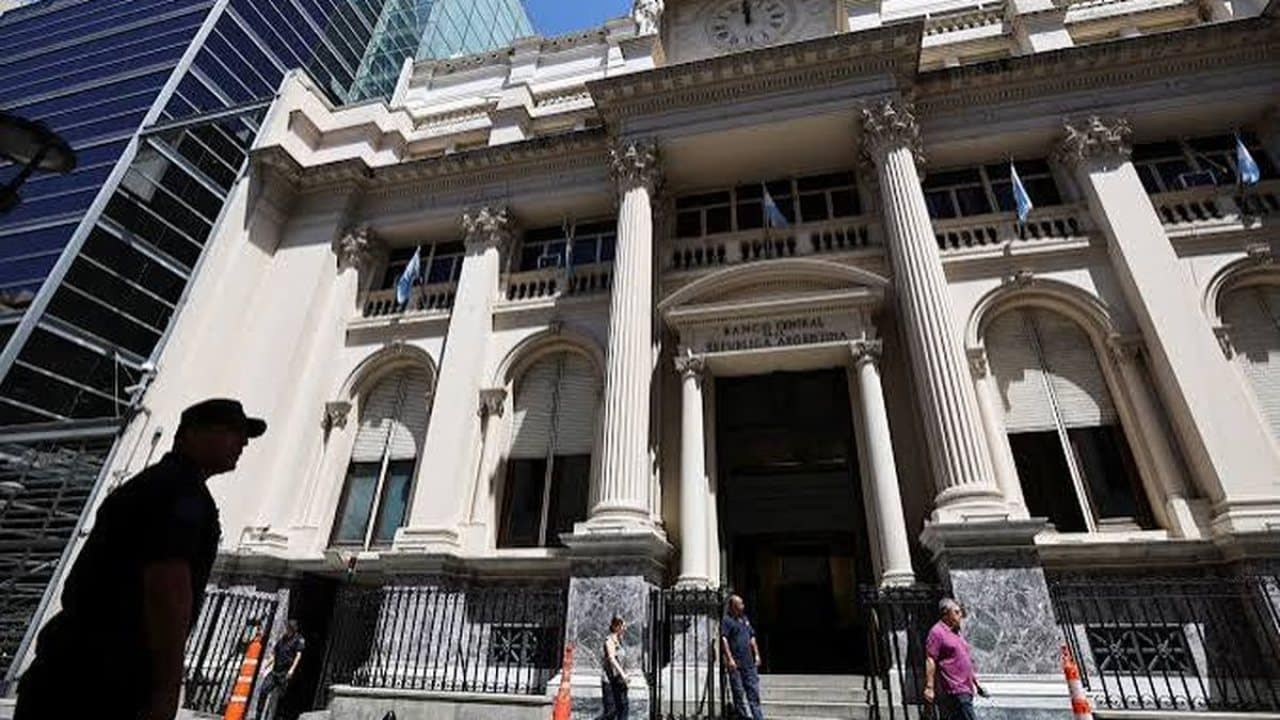
Un reciente informe del Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL), dependiente de la Fundación Mediterránea, puso en evidencia una contradicción central en la política económica del Gobierno nacional: mientras el Banco Central (BCRA) sostiene un fuerte apretón monetario que drena liquidez del sistema, el Ejecutivo impulsa simultáneamente el crédito hipotecario, el financiamiento en dólares para empresas y los préstamos para la compra de bienes durables. El resultado es, según los analistas, tan paradójico como encender la estufa y el aire acondicionado al mismo tiempo.
El documento, elaborado por el economista Jorge Vasconcelos, señala que entre enero y agosto de 2026 el BCRA realizó compras significativas de divisas que elevaron las reservas líquidas de 15.000 millones a 26.000 millones de dólares. Sin embargo, de cada cien pesos emitidos para financiar esas adquisiciones en el mercado cambiario, solo veintidós permanecieron efectivamente en circulación dentro de la economía real. El resto fue absorbido por los instrumentos de esterilización de la propia autoridad monetaria.
Una aspiradora de pesos con consecuencias profundas
El apretón monetario que describe el IERAL no es un fenómeno menor ni de corto plazo. Según el informe, en los últimos doce meses la Base Monetaria creció apenas un 6,6% en términos nominales, mientras que la inflación acumulada según el Indice de Precios al Consumidor (IPC) trepó al 33,5%. Esta divergencia implica una contracción real del dinero disponible que afecta de manera directa la capacidad de consumo e inversión de familias y empresas.
El impacto se refleja con claridad en los agregados monetarios. La liquidez en manos del sector privado, medida a través del M2 privado, cayó del 7,9% del PBI en el segundo trimestre de 2025 al 6,6% del PBI en el tercer trimestre de 2026. En el mismo periodo, la Base Monetaria retrocedió del 4,4% al 3,8% del producto bruto interno. Se trata de una reducción sostenida que, según Vasconcelos, representa un “notable sobreajuste monetario” con efectos concretos sobre la actividad económica.
Sectores clave bajo presión
La falta de crédito y la escasez de pesos en circulación no afectan por igual a todos los sectores. El informe del IERAL advierte que el estancamiento del financiamiento golpeó con mayor dureza a las actividades intensivas en empleo: el comercio, la industria, el transporte y la construcción concentran el 43% de la mano de obra del país y son precisamente los segmentos más castigados por la iliquidez que se extiende desde abril de 2025.
Los datos son contundentes. Entre abril de 2025 y julio de 2026, la actividad industrial acumuló una caída del 6%, mientras que la construcción retrocedió un 5,2%. En paralelo, la inversión en maquinaria y equipos registra un desplome del 14,8%. Este panorama contrasta con el crecimiento sostenido de sectores como la minería, los hidrocarburos y el agro, que avanzan a tasas cercanas al 10% anualizado, lo que evidencia una economía con desempeños marcadamente desiguales según el sector productivo.
La contradicción entre el crédito y el apretón monetario
El Gobierno reconoce, al menos implícitamente, el problema de la escasez de financiamiento. Las medidas anunciadas en materia de créditos hipotecarios, endeudamiento en dólares para empresas no exportadoras y programas como Inocencia Fiscal II apuntan a “monetizar en dólares” la economía ante la dificultad de expandir los pesos en circulación. El propio ministro de Economía, Luis Caputo, llegó a pedirle a estudiantes universitarios que instaran a sus padres a retirar los dólares guardados fuera del sistema bancario.
Sin embargo, el IERAL califica estas iniciativas como “apenas paliativos” frente a la magnitud de la iliquidez estructural. La demanda de pesos, según reportes del propio BCRA, “continúa mostrando cautela”, y la velocidad de circulación del dinero se mantiene elevada debido al costo de oportunidad de conservar saldos líquidos sin remuneración en un contexto inflacionario. La inflación desaceleró al 1,7% mensual en agosto, pero eso no alcanza para reactivar la confianza en la moneda local ni para reducir la cautela del sector privado.
Lo que propone el IERAL
Frente a este diagnóstico, el instituto de la Fundación Mediterránea propone que el BCRA adopte un cambio de enfoque concreto: establecer metas mensuales de expansión de agregados monetarios vinculados a la liquidez bancaria, acompañadas de un corredor de tasas explícito. En la práctica, esto implicaría una reducción gradual y controlada de los encajes bancarios, algo que el presidente del BCRA, Santiago Bausili, ha descartado en reiteradas oportunidades.
La propuesta parte de una premisa técnica: con un apretón monetario tan pronunciado, cualquier incremento moderado en la demanda de dinero debería traducirse en una caída más acelerada de la inflación. Pero mientras esa demanda no repunte, la restricción de liquidez seguirá comprimiendo la actividad sin necesariamente acelerar la desinflación. El IERAL advierte además que el nivel de morosidad del sector privado es “altamente alarmante”, lo que agrega otra capa de riesgo al escenario actual.
Un equilibrio aun por encontrar
El debate de fondo es si el Gobierno puede sostener el apretón monetario como herramienta antiinflacionaria sin que el costo en términos de empleo y actividad resulte políticamente insostenible. La ortodoxia monetarista que guia la gestión económica indica que la restricción debe mantenerse hasta consolidar el objetivo de inflación, aun cuando sectores enteros de la economia sufran las consecuencias. La pregunta que deja abierta el informe del IERAL es cuanto tiempo puede la economia real resistir esa presion sin que los paliativos anunciados resulten insuficientes para evitar un deterioro mas profundo del mercado interno.
Enlace a la noticia: Ver fuente

