
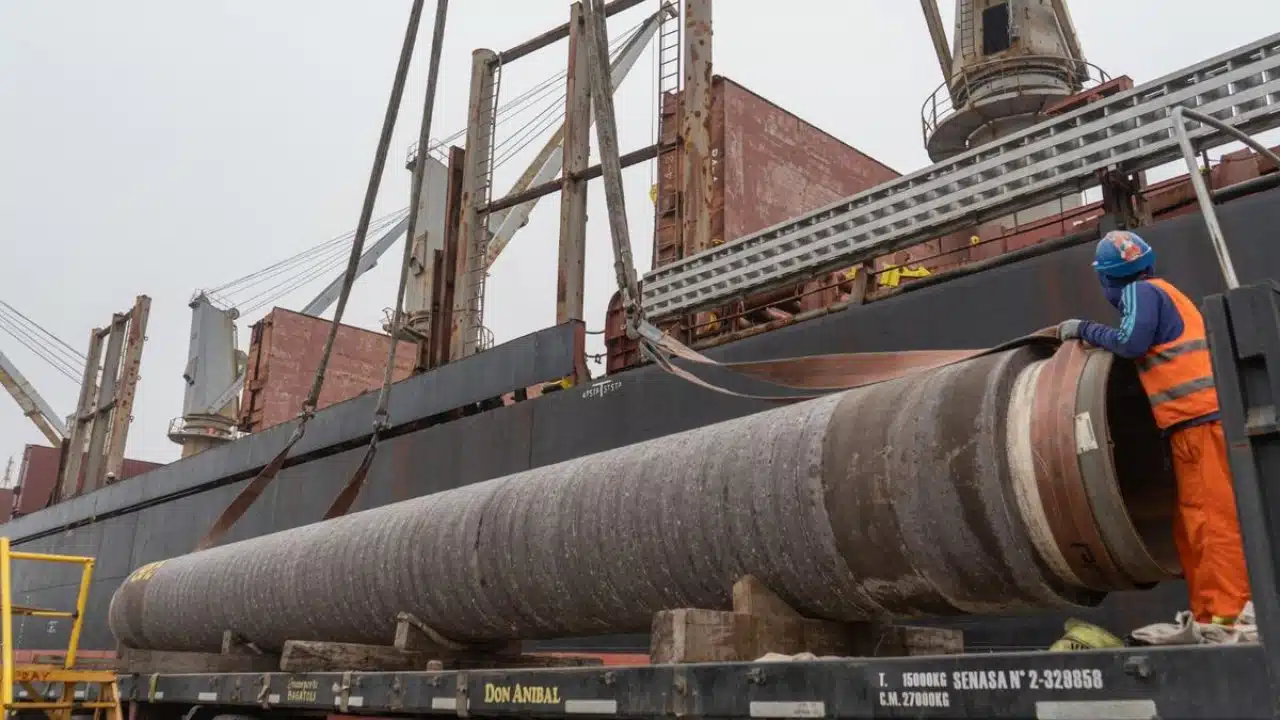
La economía argentina atraviesa un momento de marcadas contradicciones. Por un lado, la inversión registró un nuevo derrumbe en julio, extendiendo una tendencia negativa que preocupa tanto a analistas privados como al propio Gobierno. Por otro lado, un dato publicado en agosto abrió un pequeño margen de esperanza: las importaciones de bienes de capital crecieron por primera vez en cinco meses, impulsadas casi exclusivamente por los proyectos enmarcados en el Régimen de Incentivos para las Grandes Inversiones, conocido como RIGI. La pregunta que recorre los despachos y las mesas de análisis económico es si este movimiento representa el inicio de una recuperación sostenida o apenas un destello aislado en medio de la incertidumbre.
Julio: un mes para olvidar en materia de inversión
Las estimaciones privadas coincidieron en que julio fue un mes particularmente débil para la formación de capital en la Argentina. La consultora EcoGo calculó un desplome del 8,8% interanual y del 6% mensual. Según el analista Luciano Patrucco, la baja mensual fue explicada tanto por el segmento de la construcción, que cayó un 4,4%, como por el de equipo durable, que retrocedió un 7,2%. Dentro de este último componente, el equipo de origen nacional fue el más golpeado, con una contracción del 9,9%, aunque el importado tampoco escapó a la tendencia negativa, con una reducción del 5,5%.
Por su parte, el índice de Inversión Bruta Interna Mensual elaborado por Orlando Ferreres y Asociados arrojó un retroceso del 3,5% respecto de junio, llevando la serie desestacionalizada a mínimos no vistos desde agosto de 2024. En términos interanuales, el retroceso fue del 8,1%. La consultora subrayó que la inversión medida en dólares alcanzó aproximadamente 7.401 millones de dólares en el mes, lo que en términos de participación sobre el Producto Bruto Interno representó apenas el 17,5%, una de las cifras más bajas de los últimos años. Gonzalo Carrera, economista de Equilibra, también anticipó una contracción para julio, señalando que todos los indicadores vinculados a la formación de capital cayeron en línea con la baja de actividad general.
Una realidad que no encaja con el modelo oficial
El Gobierno sostiene en su marco teórico que la inversión es la variable central para garantizar un crecimiento sostenido del PBI, ya que es la que permite expandir la capacidad productiva de la economía. Sin embargo, la realidad no se ajusta a ese libreto. Hasta el momento, son el consumo y las exportaciones los dos principales motores de la actividad. En el caso del consumo, los especialistas aclaran que no se trata de una mejora del consumo masivo, sino de una medición que se calcula por residuo y contempla transacciones de sectores medios-altos, como la compra de autos importados o los gastos por turismo en el exterior.
La debilidad de la demanda interna, la contracción en la actividad de la construcción y la incertidumbre en torno al plan económico, con elecciones presidenciales en el horizonte, son factores que llevan a postergar las apuestas de largo plazo. En ese contexto, las empresas piensan dos veces antes de comprometerse con la adquisición de una máquina o el inicio de una obra de envergadura.
Agosto: el RIGI reactivó las importaciones de bienes de capital
No obstante, agosto trajo consigo un dato que al menos abre una ventana de optimismo moderado. Las importaciones de bienes de capital aumentaron un 11% interanual, interrumpiendo cuatro meses consecutivos de variaciones negativas. Según Federico Bernini, investigador del Instituto Interdisciplinario de Economía Política de la UBA, este crecimiento se explica principalmente por la suba registrada en los proyectos del RIGI, mientras que el resto de las empresas operó en niveles similares a los de agosto del año anterior.
Las importaciones vinculadas al RIGI totalizaron aproximadamente 140 millones de dólares durante el mes, lo que constituye un récord absoluto desde que el Poder Ejecutivo lanzó esta iniciativa. Esa cifra representa el 43% de todo lo que las compañías adheridas al régimen habían importado desde enero de 2025, lo que da una idea de la magnitud del salto registrado en un solo mes.
Los proyectos detrás del impulso
Bernini identificó que tres proyectos explicaron dos tercios de las adquisiciones en el exterior durante agosto. El de mayor peso fue el Vaca Muerta Oleoducto Sur, un emprendimiento llevado adelante por un consorcio integrado por empresas como Pan American Energy, Vista Energy, Pampa Energía, Pluspetrol, Chevron, Tecpetrol y Shell, cuyas compras se concentraron en tubos, bombas centrífugas y válvulas esféricas. Le siguieron Transportadora de Gas del Sur y GEAR, que importaron compresores de gas y grupos electrógenos, respectivamente.
Además, dos nuevos proyectos comenzaron a importar en agosto: San Matías, con adquisición de tubos, y Rincón de Aranda, con la compra de aparatos para filtrar líquidos. También importaron Sidersa, que trajo hornos, instrumentos y laminadores, y Southern Energy, que incorporó compresores de gas. El economista calificó este aporte del RIGI como una pequeña buena noticia, aunque advirtió que las importaciones de insumos, también asociadas a la dinámica productiva, siguen estancadas. Además, llamó la atención sobre la fuerte caída del 29% en las importaciones de automóviles.
Perspectivas: cautela predomina entre los analistas
Desde Orlando Ferreres y Asociados anticipan que la caída de la inversión se moderará de manera gradual en los próximos meses. Las inversiones vinculadas al RIGI, particularmente en los sectores de energía y minería, podrían aportar cierto dinamismo a la formación de capital en el tramo final del año. Sin embargo, los economistas son cautos a la hora de proyectar una recuperación generalizada, dado que el grueso de la economía todavía no muestra señales claras de un cambio de tendencia en materia de inversión productiva.
El debate de fondo sigue abierto: si el RIGI logrará funcionar como punta de lanza de una reactivación más amplia o si sus efectos quedarán circunscriptos a un puñado de megaproyectos de gran escala, sin derrame significativo sobre el resto del tejido empresarial. La respuesta a esa pregunta dependerá, en buena medida, de la evolución del contexto macroeconómico, de la estabilidad cambiaria y de la confianza que el Gobierno logre consolidar de cara al ciclo electoral que se aproxima.
Enlace a la noticia: Ver fuente

