
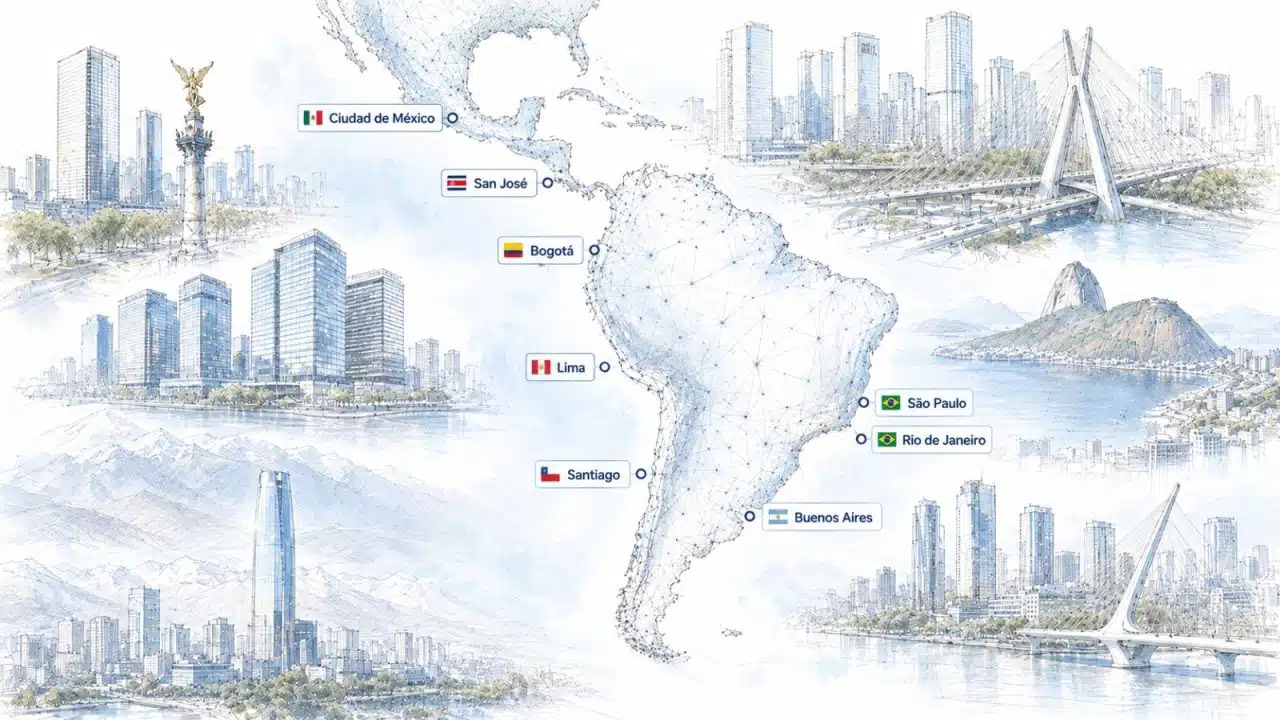
El mercado de Oficinas clase A Latinoamérica atraviesa un momento de recuperacion sostenida. Asi lo revela el ultimo informe publicado por Cushman & Wakefield, una de las consultoras inmobiliarias mas reconocidas a nivel global, que registra una caida en los indices de vacancia y un incremento del 8,4% en los precios de alquiler en las principales ciudades de la region. Los datos consolidan una tendencia que los especialistas venian anticipando desde fines de 2025 y que ahora se confirma con cifras concretas.
Un mercado que retoma impulso tras anos de incertidumbre
La pandemia, la expansion del trabajo remoto y los ciclos economicos adversos en varios paises de la region dejaron una marca profunda en el segmento de oficinas corporativas. Sin embargo, el relevamiento de Cushman & Wakefield senala que las empresas estan volviendo a apostar por espacios fisicos de alta calidad. La demanda de Oficinas clase A Latinoamérica crece impulsada por multinacionales que buscan consolidar operaciones, reorganizar equipos y ofrecer entornos de trabajo que estimulen la productividad y la cultura organizacional.
La vacancia baja en los principales mercados
Uno de los datos mas relevantes del informe es la reduccion de la tasa de vacancia en mercados clave como Ciudad de Mexico, Bogota, Santiago de Chile, Lima y Buenos Aires. Esta caida no es un fenomeno aislado: responde a una combinacion de factores que incluyen la absorcion de superficie existente, la postergacion de nuevos proyectos durante los anos de mayor incertidumbre y el regreso progresivo de las empresas a esquemas de trabajo presencial o hibrido con mayor presencia en oficina.
En terminos generales, el informe indica que la vacancia promedio en el segmento premium de la region se ubica en niveles que no se registraban desde antes del inicio de la pandemia, lo que representa una senial clara de reactivacion para desarrolladores e inversores.
Los alquileres suben un 8,4% y los propietarios recuperan poder de negociacion
El alza del 8,4% en los valores de alquiler es otra de las conclusiones que destaca el reporte. Este incremento refleja la mayor presion de demanda sobre un stock de calidad que, en muchos mercados, no se expande al mismo ritmo que el interes de los ocupantes. Los propietarios de activos premium han recuperado poder de negociacion frente a un contexto que, hasta hace poco, favorecia ampliamente a los inquilinos.
Segun los analistas de Cushman & Wakefield, las rentas mas altas se concentran en los submercados de mayor demanda dentro de cada ciudad, como los distritos financieros y los corredores corporativos consolidados. En estos nodos, la escasez de producto de primera linea disponible acelera la competencia entre empresas que buscan posicionarse o relocalizarse.
Factores que explican la recuperacion del segmento
El comportamiento positivo del mercado de Oficinas clase A Latinoamérica no puede explicarse por una sola causa. Se trata de la confluencia de varios factores estructurales y coyunturales que estan redefiniendo el escenario para los proximos anos.
El regreso al trabajo presencial e hibrido
La consolidacion del modelo hibrido como estandar corporativo ha generado una demanda mas selectiva pero sostenida. Las empresas ya no buscan grandes superficies indiscriminadas sino espacios bien ubicados, tecnologicamente equipados y con amenities que faciliten la colaboracion y el bienestar de los equipos. Esto favorece directamente al segmento de mayor calidad, donde los edificios clase A ofrecen las condiciones que las organizaciones exigen.
Inversion extranjera y expansion de empresas tecnologicas
La llegada de firmas tecnologicas, de servicios financieros y de outsourcing a distintos paises de Latinoamerica tambien ha dinamizado la absorcion de metros cuadrados premium. Muchas de estas companias priorizan activos certificados, eficientes desde el punto de vista energetico y con estandares internacionales de diseno, lo que eleva la demanda especifica sobre el inventario de mayor calidad disponible en cada mercado.
Escasez relativa de nuevo stock
Durante los anos de mayor incertidumbre, los desarrolladores frenaron o postergaron proyectos. Esa brecha en el pipeline de nuevas entregas hoy se traduce en menor oferta disponible frente a una demanda que se reactiva. El resultado es una presion alcista sobre precios y una caida en la vacancia que, segun los expertos, podria mantenerse en el corto y mediano plazo si no se aceleran los nuevos desarrollos.
Perspectivas para el cierre de 2026
Las proyecciones del informe de Cushman & Wakefield para el segundo semestre de 2026 son cautelosamente optimistas. Se espera que la tendencia de reduccion de vacancia continue, aunque a un ritmo algo menor, y que los valores de alquiler se mantengan al alza en los mercados con mayor deficit de producto de calidad. El segmento de oficinas clase A seguira siendo el mas dinamico dentro del mercado inmobiliario corporativo regional.
Para los inversores institucionales y los desarrolladores, este panorama abre una ventana de oportunidad tanto en la adquisicion de activos existentes como en el lanzamiento de nuevos proyectos que puedan capturar la demanda proyectada para los proximos anos. La salud del mercado de Oficinas clase A Latinoamérica es, en definitiva, un termometro confiable del nivel de actividad economica y de confianza empresarial en toda la region.
Enlace a la noticia: Ver fuente

